Kıbrıs
Kıbrıs gayrimenkul piyasasının 30 yılı: 2026 fiyatlarını açıklayan dört dalga
Kıbrıs gayrimenkul piyasası yukarı doğru düz bir çizgi olmadı. Son 30 yılda birkaç büyük dalgadan geçti: AB üyeliği öncesindeki sakin dönem, 2004–2008…
Yazar: Ways to Europe ekibiYayınlandı: 7 dk okuma
Kıbrıs gayrimenkul piyasası yukarı doğru düz bir çizgi olmadı. Son 30 yılda birkaç büyük dalgadan geçti: AB üyeliği öncesindeki sakin dönem, 2004–2008 aşırı ısınması, kriz ve bankacılık şoku, yatırım yoluyla vatandaşlık dönemi, COVID dönüşü ve yeni bir taşınma dalgası. Bu aşamalar, 2026'da fiyatların neden tarihî yüksek seviyelerde olduğunu ve Baf'ın neden ulusal piyasa ortalamasından daha güçlü göründüğünü açıklıyor.
Ana ders basit: duyguların zirvesinde satın alanlar çoğu zaman kayıpsız çıkmak için 6–8 yıl bekledi. Korku anında ve piyasanın dibinde girenler ise on yılın en iyi giriş noktasını yakaladı. Aşağıda Kıbrıs piyasasının dört büyük dalgası ve fiyatların, talebin, inşaatın ve yabancı alıcıların rolünün nasıl değiştiğini gösteren grafikler yer alıyor.
1996–2004: AB üyeliği öncesinde sakin piyasa
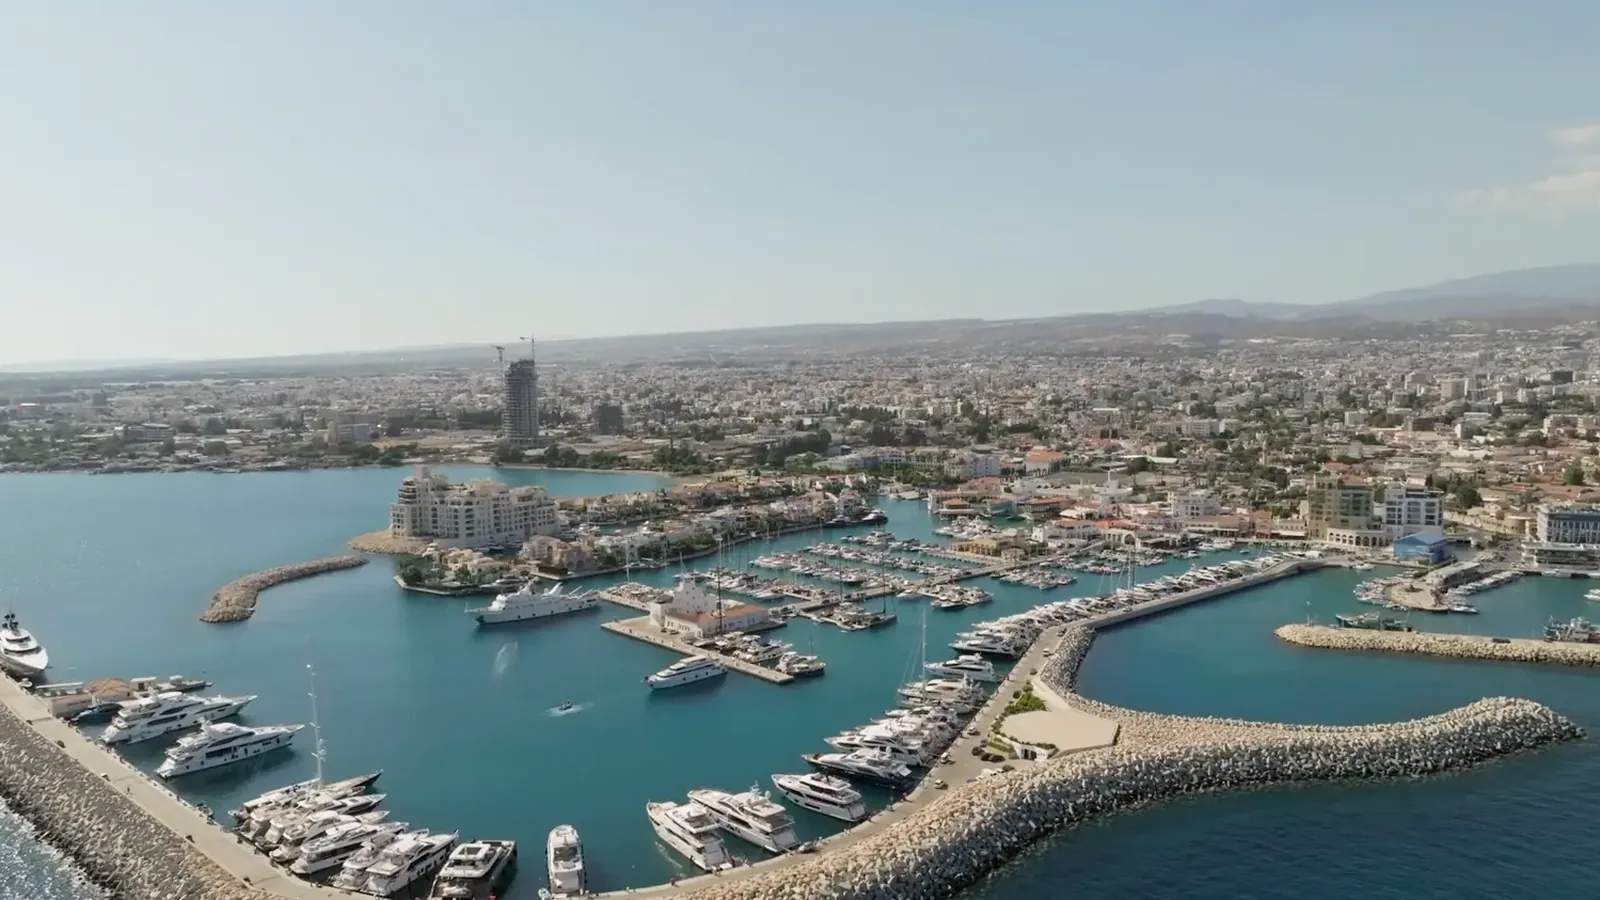
Kıbrıs Avrupa Birliği'ne katılmadan önce piyasa niş kaldı. Başlıca yabancı alıcılar İngilizlerdi ve talep çoğunlukla yerel ve yaşam tarzı odaklıydı. Baf o zamanlar sakin bir tatil hedefi olarak algılanıyordu: ön sıra, deniz kenarında villa, İngiliz alıcılar ve nispeten küçük hacimli uluslararası sermaye.
İnşaat faaliyeti kademeli olarak büyüdü: inşaat üretimi 1996'da yaklaşık 1,3 milyar €'dan 2004'te 2,4 milyar €'ya çıktı. İpotekler pahalıydı, yabancılar azdı ve piyasa hızlı büyüme beklentisiyle yaşamıyordu.
2004–2008: AB üyeliği ve ilk aşırı ısınma
2004 bir dönüm noktasıydı: Kıbrıs AB'ye katıldı ve 2008'de euroyu kabul etti. Para daha erişilebilir hale geldi, Kuzey Avrupalılar ve İngilizler gayrimenkulü daha aktif satın aldı ve büyüme beklentisi mülkün kendisinden daha önemli hale geldi. İnsanlar yalnızca ev ve daire değil — gelecekteki büyüme fikrini satın alıyordu.
Aşırı ısınma özellikle hacimlerde belirgindi: inşaat 2008'de 4,9 milyar €'ya çıktı ve konut tamamlamaları 2007'deki yaklaşık 11.000 mülkten 2008'de 18.000'e yükseldi. Baf'ta yabancı alıcılar çok büyük rol oynadı: 2004–2007'de işlemlerin yaklaşık %65'ini oluşturdular. Kıbrıs fiyat endeksi, 2010 1. Çeyrek = 100 tabanına göre 2008 3. Çeyrek'te 107,7'ye, Baf ise 102,5'e ulaştı.
2008–2015: küresel kriz, bankacılık darbesi ve piyasanın dibi
2008 küresel finansal krizinin ardından İngiliz alıcı akışı keskin biçimde düştü: sterlin euro karşısında zayıfladı ve Kıbrıs, İngiliz alıcılar için belirgin biçimde pahalılaştı. Yeni konutlara ilişkin sözleşmeler 2007'deki yaklaşık 21.000'den 2009'da 8.170'e düştü ve yabancı talep yalnızca bir yılda %73 daraldı.
Sonra 2013 geldi: Kıbrıs'ta bail-in, Kıbrıs Bankası'ndaki büyük mevduatların yaklaşık %47,5 oranında silinmesi ve Laiki'nin tasfiyesi. Ancak fiyat dibi hemen 2013'te değil, 2014–2015'te yaşandı: Kıbrıs endeksi yaklaşık %31, Baf %28 düştü ve Baf'taki daireler en düşük noktada %37'ye kadar geriledi. O zamanlar bu bir felaket gibi görünüyordu, ancak sonradan son 20 yılın en iyi giriş noktası olduğu ortaya çıktı.
Grafik 1. Fiyat endeksi: Kıbrıs ve Baf
Avrupa bağlamı: Kıbrıs'ın büyümesi neden yalıtılmış görünmüyor
Kıbrıs'a boşlukta bakmamak için genel Avrupa dinamikleriyle karşılaştırmak yararlıdır. Eurostat'a göre 2025'in dördüncü çeyreğinde konut fiyatları yıllık bazda Euro Bölgesi'nde %5,1, AB'de %5,5 arttı. 2022–2023 düzeltmesinin ardından Avrupa piyasası büyümeye döndü, ancak bu kez daha pahalı kredi ve yüksek inşaat maliyetleri ortamında.
Bu, Kıbrıs için önemli: ada «kendi başına pahalılaşmadı». 2015'ten sonra konutun kiradan daha hızlı pahalılaştığı ve faiz sıçramasından sonra piyasanın ayarlandığı genel Avrupa döngüsünün içine gömülüdür. Fark şu ki Kıbrıs ek olarak kendi yerel itici güçlerini de aldı — taşınma, yabancı talep, kalıcı oturum, deniz kenarında sınırlı arz ve yerel ipotek talebinin dönüşü.
Eurostat ayrıca 2015'ten 2025'in dördüncü çeyreğine kadar AB'de konut fiyatlarının %64,9, kiraların ise %21,8 arttığını belirtiyor. Bu, yatırımcıların neden giderek yalnızca mülkün mutlak fiyatına değil, fiyat, kira, kredi maliyeti ve sakinlerden gelen gerçek talep arasındaki orana da baktığını açıklıyor.
Piyasayı tek cümleyle anlatsaydık
Kıbrıs, birkaç yılda bir «yakıtını» değiştiren bir piyasadır. Başta İngiliz alıcılar ve yaşam tarzı işlemleri, sonra AB ve euro etkisi, sonra bankacılık krizinden sonraki korku, daha sonra yatırım pasaportları ve COVID'den sonra — fiilî taşınma yönlendirdi. Bu nedenle yalnızca fiyat grafiği üzerinden analiz yeterli değildir: kimin satın aldığına, neden satın aldığına ve hangi parayla satın aldığına bakmak gerekir.
2013–2020: yatırım pasaportları dönemi
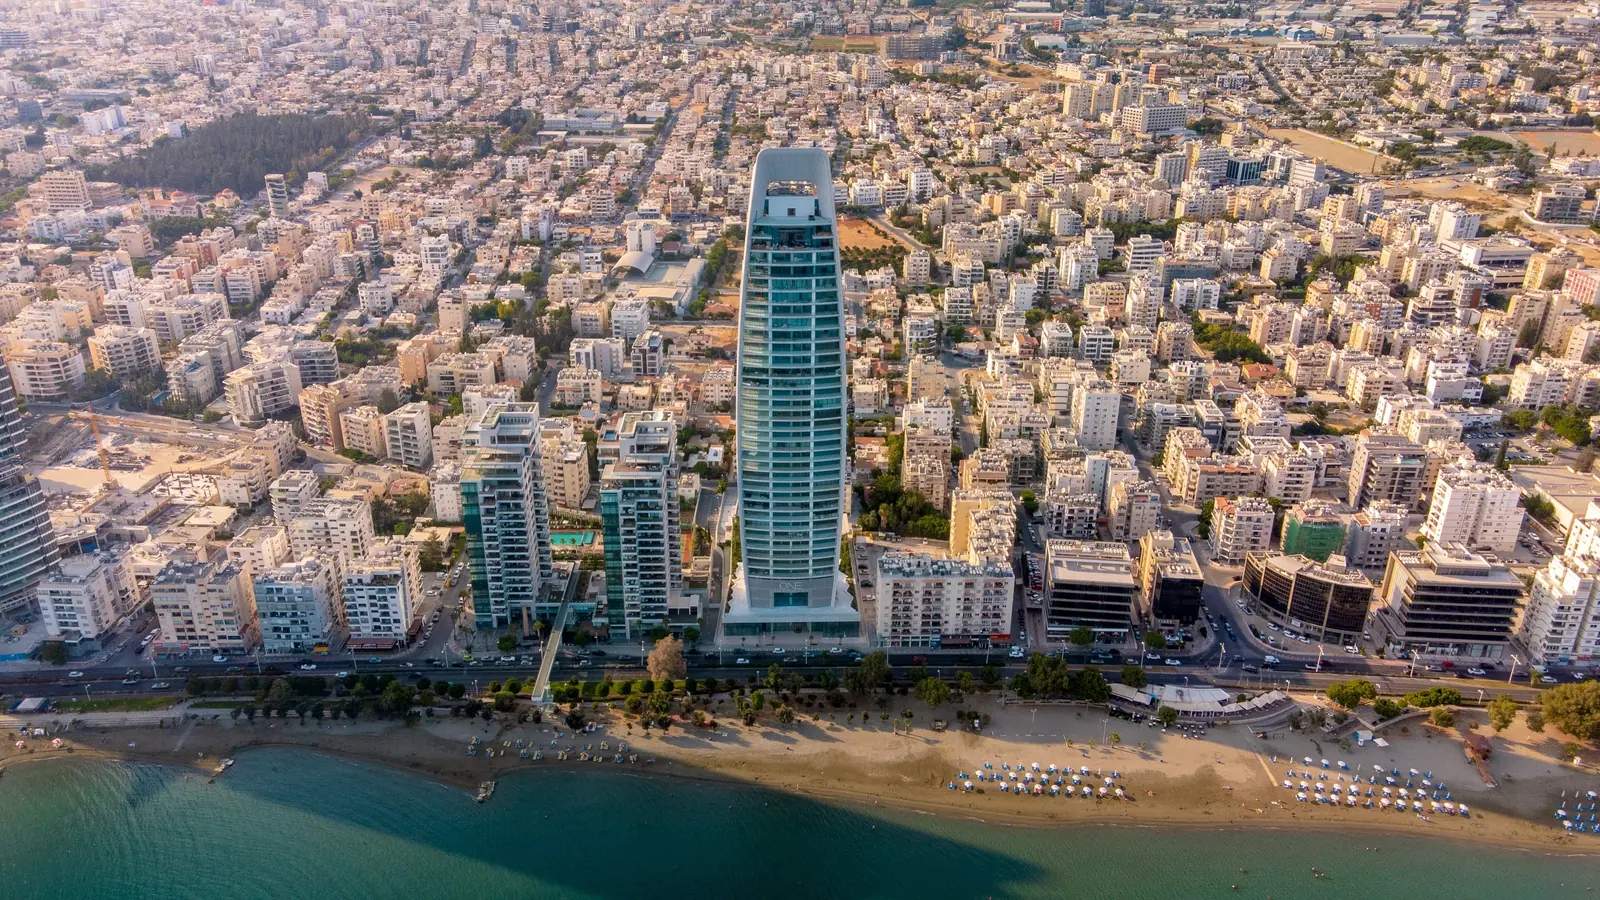
Bankacılık krizinin ardından Kıbrıs, eşiği yaklaşık 2 milyon € olan bir yatırım yoluyla vatandaşlık programı başlattı. Toparlanmanın ana itici güçlerinden biri oldu, ancak piyasayı eşit olmayan biçimde değiştirdi. Etki en çok Limasol'da belirgindi: yüksek binalar, premium segment, BDT'den, Çin'den ve Orta Doğu'dan yatırımcılar.
Baf farklı bir yakıtla büyüdü: 300.000 €'dan yatırımla kalıcı oturum, fiilî taşınmalar, aileler, emekliler, uzaktan çalışan profesyoneller ve yalnızca bir varlığı elde tutmak değil adada yaşamak isteyen alıcılar. Baf'ın projeden satış piyasasında yabancıların payı 2017'de %37'den 2019'da %72'ye yükseldi — bu, programların etkisinin zirvesiydi.
Kasım 2020'de uluslararası baskı altında vatandaşlık programı kapatıldı. Bu dönemin ana dersi: tek bir teşvike veya tek bir programa dayanan bir piyasa, tek bir düzenleyici karara karşı savunmasızdır.
2020–2022: COVID dönüşü ve taşınma patlaması
Pandemi piyasayı yok etmedi ama yeniden inşa etti. Turizm çöktü: 2020'de Kıbrıs, pandemi öncesindeki yaklaşık 4 milyona kıyasla yaklaşık 631.000 turist aldı. Baf'taki sözleşmeler 1.554'e düştü. Ama sonra uzaktan çalışma, karantina yorgunluğu ve 2022'deki taşınma dalgası talebin yapısını değiştirdi.
Alıcı farklılaştı: daha az «mukim olmayan yatırımcı», daha çok Kıbrıs'ta fiilen yaşayan bir birey. Baf ana yararlanıcı oldu: iklim, topluluk, tıp, İngilizce konuşulan ortam ve yaşam tarzı biçimi. Baf'taki sözleşmeler 2021'de 1.818'den 2022'de 2.876'ya yükseldi.
2022–2026: yüksek seviyede normalleşme
2022'den sonra piyasa yeni bir aşamaya girdi. ECB faizleri artırdı: ipotekler pahalılaştı, 2019–2021'deki yaklaşık %2,1'den 2023–2024'te %4,2–4,5'e çıktı, ardından 2025'te yaklaşık %3,5'e düştü. Aynı zamanda inşaat maliyetleri arttı: yapı malzemeleri endeksi 2021'de 100'den 2025'te 119'a yükseldi.
Spekülatif talep çekildi, ancak mukim ve gurbetçi talebi piyasayı ayakta tuttu. 2025'te Kıbrıs genelinde sözleşme sayısı rekor 18.114'e, Baf'ta ise 3.567'ye ulaştı. Baf'ta yabancıların payı yaklaşık %66'ydı. Fiyatlar tarihî zirveye ulaştı: Baf endeksi 2025'in 4. çeyreğinde 113,9 idi; bu, 2008 zirvesinin üzerinde.
Grafik 2. Talep ve işlemler: aşırı ısınmadan 2025 rekoruna
Grafik 3. Farklı dönemlerde piyasayı ne hareket ettirdi
Bu 30 yıl 2026 piyasası hakkında ne söylüyor
- Her büyüme itici gücünün bir son kullanma tarihi vardı: sterlin, AB üyeliği, ucuz para, pasaportlar, COVID ve taşınma. 2026 piyasası ilk kez tek bir teşvike daha az bağımlı ve fiilî mukim talebine daha çok dayanıyor.
- En iyi giriş noktaları 2014–2015 gibi korkutucu görünüyordu. En kötüleri 2008 gibi rahat görünüyordu. Yatırımcı psikolojisi dönüm noktalarında sürekli hata yapar.
- Baf, genel piyasadan daha yumuşak düştü ve daha güçlü toparlandı. Bugünkü itici gücü spekülatörler değil, adada fiilen yaşayan insanlardır.
Sonuç
2026'da Kıbrıs gayrimenkul piyasası pahalı, ancak yapısı 2008'deki aşırı ısınmadan farklı. O zaman büyüme beklentilere ve ucuz paraya dayanıyordu. Şimdi daha pahalı inşaata, yerel kredinin dönüşüne, taşınmaya, fiilî ikamete ve sınırlı kaliteli arza dayanıyor. Bu, fiyatların ayarlanamayacağı anlamına gelmez. Ama temel daha az spekülatif, daha çok konut odaklı hale geldi; özellikle Baf'ta.
Kaynaklar ve yöntem
Yazıda açık istatistik ve analitik kaynaklar kullanılmıştır: Eurostat Konut Fiyat Endeksi ve AB'deki fiyat ve kira verileri, Kıbrıs Merkez Bankası'nın konut fiyat endeksine ilişkin yayınları, CYSTAT'ın inşaat ve turizme ilişkin istatistik bölümleri ile Kıbrıs Tapu ve Kadastro Dairesi'nin tescilli işlemlere ilişkin verileri. Grafiklerdeki rakamlar yuvarlanmıştır ve piyasa döngülerini anlamak için analitik kılavuz olarak kullanılmıştır.
Önemli: gayrimenkul piyasası homojen değildir. Ulusal endeks, Baf endeksi, projeden satış piyasası, ikinci el piyasa, villalar, daireler ve arazi farklı hızlarda hareket edebilir. Bu nedenle belirli bir mülk satın alırken yalnızca genel döngüyü değil, bölgeyi, likiditeyi, hukuki durumu, inşaat kalitesini, kira talebini ve konumdaki gelecekteki rekabeti de analiz etmek gerekir.
Sırada ne var
Toplam maliyeti hesaplayın, programa uygun projelere bakın veya talep bırakın: bir danışman bütçenize ve ailenize uygun seçeneği seçsin.
Bunları da okuyun
Kıbrıs
2026'da Kıbrıs'ta gayrimenkul vergileri: güncellemelerle eksiksiz rehber
2026'da Kıbrıs'ta gayrimenkul vergileri: güncellemelerle eksiksiz rehber
9 Ağustos 2026 · 2 dk okuma
Kıbrıs
Avrupa'nın en iyi 7 özel vergi rejimi: 2026 sıralaması
Avrupa'nın en iyi 7 özel vergi rejimi: 2026 sıralaması
9 Ağustos 2026 · 3 dk okuma
Kıbrıs
Gayrimenkul yatırımıyla Kıbrıs kalıcı oturumu: 2026'da yatırımcılar için eksiksiz rehber
Yatırımla Kıbrıs kalıcı oturumu 2026: mülk alımı için eksiksiz rehber
9 Ağustos 2026 · 3 dk okuma